MaxiCompte : Gérer mon budget

Captures d’écran
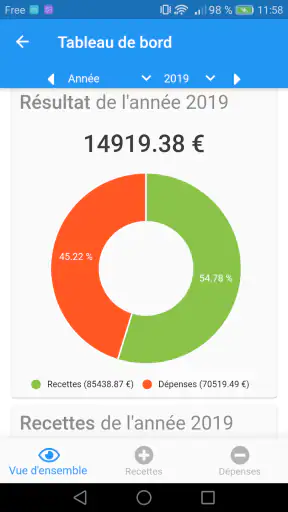
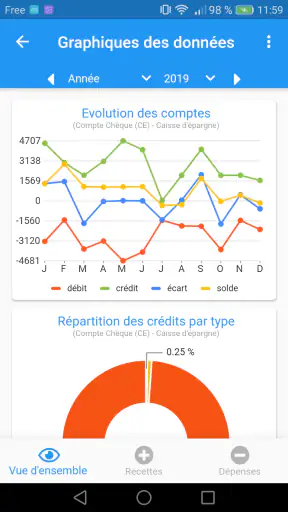
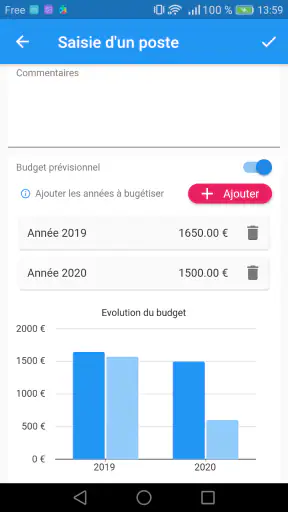
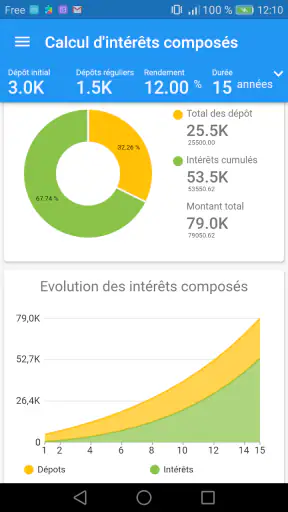
Détails
- Note
- 251.00 avis
- Version
- 1.10.0
- Développeur
- PersoApps
Analyse par Norviv
Quand on cherche à reprendre le contrôle de son budget, le plus difficile n’est généralement pas de comprendre une règle simple comme « dépenser moins que ce que l’on gagne ». Le vrai problème est de tenir le suivi dans la durée, sans transformer chaque achat en tâche administrative. C’est précisément sur ce terrain que MaxiCompte : Gérer mon budget essaie de se rendre utile. Cette application de finance personnelle, développée par PersoApps, propose une approche centrée sur l’enregistrement des dépenses et la lecture de ses habitudes plutôt que sur le spectaculaire.
Je la vois comme un carnet de comptes numérique destiné aux personnes qui veulent observer leur argent de plus près. Elle est gratuite au téléchargement, classée PEGI 3 et fonctionne à partir d’Android 7.0. Sa fiche affiche une note moyenne de 3,6 sur 5, avec un peu plus de trois cents évaluations et plus de deux cents avis, ainsi qu’un volume d’installation dépassant dix mille utilisateurs. Ces chiffres ne suffisent pas à juger une application, mais ils donnent une idée claire de son positionnement : c’est un outil de niche, pratique pour certains profils, plutôt qu’un service financier incontournable.
Une première semaine utile pour remettre de l’ordre
La première qualité de MaxiCompte apparaît dès les premiers jours : l’application pousse à regarder les petites sorties d’argent que l’on oublie facilement. Un café pris au travail, un achat rapide en ligne ou une dépense en espèces semblent anodins séparément, mais leur accumulation devient visible lorsqu’ils sont saisis régulièrement. Pour quelqu’un qui ne sait pas où part son argent à la fin du mois, cette prise de conscience peut être plus utile qu’un long conseil théorique sur l’épargne.
Je recommande de commencer avec une période d’observation plutôt que de vouloir tout corriger immédiatement. Pendant la première semaine, l’objectif devrait être de noter les dépenses telles qu’elles arrivent, sans modifier son comportement pour obtenir un résultat artificiellement flatteur. Cette méthode permet de distinguer les charges prévisibles des achats impulsifs et d’identifier les moments où le budget dérape réellement.
L’application convient particulièrement à une personne qui préfère saisir elle-même ses opérations. Cette démarche demande un peu de discipline, mais elle a un avantage souvent sous-estimé : chaque dépense passe par la mémoire et attire l’attention. Les solutions qui automatisent tout peuvent faire gagner du temps, mais elles rendent parfois le suivi invisible. Avec MaxiCompte, l’utilisateur reste davantage acteur de son budget.
Dans un scénario courant, je pourrais l’utiliser après les courses du samedi. Je saisirais le montant immédiatement, puis je vérifierais en fin de semaine si les dépenses alimentaires correspondent à ce que j’avais prévu. Si je fais la même chose pour les transports, les loisirs et les achats occasionnels, je disposerais rapidement d’un aperçu concret de mes priorités. Le bénéfice ne vient donc pas d’une analyse sophistiquée, mais de la répétition d’un geste simple.
Un conseil important consiste à ne pas créer une organisation trop détaillée dès le départ. Multiplier les catégories rend la saisie plus lente et augmente le risque d’abandon. Il vaut mieux commencer avec quelques postes suffisamment larges, puis affiner uniquement lorsqu’une distinction apporte une vraie réponse. Par exemple, séparer les dépenses alimentaires des sorties au restaurant peut être pertinent si l’on cherche à réduire les repas pris à l’extérieur, alors qu’une classification excessive des achats du quotidien risque surtout de fatiguer.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
La gratuité rend l’essai accessible, mais il faut garder en tête que des achats intégrés peuvent être proposés, entre 2,99 € et 9,99 € lorsqu’ils sont facturés via Google Play. Ce point ne change pas l’intérêt de tester l’outil, mais je conseille de vérifier précisément ce qui est inclus avant de payer. Pour une simple tenue de comptes, certains utilisateurs n’auront peut-être jamais besoin d’aller plus loin.
Ce que l’on apprend vraiment après le premier mois
La valeur de MaxiCompte ne se mesure pas au premier lancement, mais à la comparaison entre plusieurs périodes. Une semaine montre des comportements ; un mois commence à révéler des habitudes. C’est là que l’application peut aider à préparer les dépenses récurrentes, à repérer les fins de mois tendues et à décider d’un montant d’épargne plus réaliste.
Je trouve plus intéressant de l’utiliser pour répondre à des questions précises que de la consulter sans objectif. « Combien puis-je consacrer aux loisirs ? », « quelle dépense variable dois-je surveiller ? » ou « est-ce que mon budget reste stable après une facture importante ? » sont de bonnes questions de départ. L’application devient alors un outil de décision, pas seulement un historique de transactions.
Une utilisation intelligente consiste à faire un court bilan à date fixe, par exemple au début de chaque mois. Je regarderais les catégories qui ont le plus progressé, les dépenses exceptionnelles et les montants que j’avais oubliés dans mon estimation initiale. Ce rendez-vous régulier évite de modifier son budget au hasard. Il permet aussi de corriger une prévision trop optimiste avant qu’elle ne provoque un découvert ou une épargne abandonnée.
Pour un couple ou une famille, l’intérêt dépendra surtout de la façon dont chacun accepte de participer. MaxiCompte peut aider à centraliser une vision commune si les dépenses sont saisies avec la même logique, mais l’outil ne remplacera pas une règle partagée entre les utilisateurs. Il faut décider à l’avance qui note les achats communs, comment traiter les remboursements et comment distinguer une dépense personnelle d’une dépense du foyer. Sans cette convention, les chiffres peuvent sembler précis tout en restant difficiles à interpréter.
Autre point pratique : il faut éviter de confondre solde bancaire et budget disponible. Une somme présente sur le compte peut déjà être destinée au loyer, à une facture ou à une dépense annuelle. En enregistrant les opérations avec cette distinction en tête, on obtient une lecture plus prudente de sa marge réelle. C’est une habitude simple, mais elle protège contre l’erreur classique qui consiste à considérer tout l’argent visible comme immédiatement disponible.
Sur le long terme, l’application peut également servir à préparer des objectifs modestes. Épargner pour une dépense prévue, réduire une catégorie précise ou stabiliser les achats variables sont des buts plus faciles à suivre qu’une promesse vague de « mieux gérer son argent ». Je préfère cette approche progressive : les chiffres servent à ajuster une décision concrète, au lieu de devenir une source de culpabilité.
La maintenance : le vrai prix d’un outil manuel
Le principal coût de MaxiCompte n’est pas forcément financier ; c’est le temps et l’attention nécessaires pour garder les comptes à jour. Une application de budget n’est fiable que si les opérations sont saisies de manière régulière. Oublier plusieurs jours crée une pile de dépenses à reconstituer, et cette séance de rattrapage est précisément le moment où beaucoup de personnes abandonnent.
Je conseille donc d’associer la saisie à un geste déjà installé. Après un achat, on peut l’enregistrer avant de ranger son téléphone. Pour les paiements récurrents, un contrôle mensuel peut suffire si l’on connaît déjà leur montant. L’essentiel est de choisir une routine réaliste plutôt qu’un système parfait impossible à tenir. Une méthode simple suivie pendant plusieurs mois vaut mieux qu’un classement détaillé abandonné au bout de quelques jours.
Les utilisateurs qui attendent une synchronisation bancaire automatique, une lecture instantanée de leurs comptes ou une gestion entièrement passive risquent d’être déçus. MaxiCompte s’adresse davantage à ceux qui acceptent de participer au suivi. Cette limite est importante, car elle change complètement la comparaison avec les applications modernes qui importent les transactions et les classent automatiquement.
La saisie manuelle possède toutefois une force : elle oblige à vérifier ce que l’on dépense. Elle peut aussi convenir aux personnes qui utilisent plusieurs comptes, de l’argent liquide ou des moyens de paiement difficiles à réunir dans une seule interface. Dans ce cas, le travail supplémentaire devient une manière de conserver une vision cohérente de l’ensemble.
Pour réduire la fatigue, je recommande de choisir une convention fixe pour les libellés et les catégories. Si une même dépense change de nom chaque fois qu’elle est enregistrée, les bilans deviennent moins lisibles. Il est également utile de ne pas chercher à corriger immédiatement chaque petite imperfection historique. Le but est d’obtenir une image exploitable à partir de maintenant, pas de reconstruire toute sa vie financière avec une précision impossible.
Les sources de fatigue qui peuvent faire abandonner
La première source de lassitude est la répétition. Enregistrer une dépense est rapide, mais le geste devient pesant lorsque les achats sont nombreux ou que l’on partage des dépenses avec plusieurs personnes. Les utilisateurs qui paient souvent par carte et souhaitent une catégorisation automatique trouveront probablement plus de confort dans une solution connectée à leur banque.
La deuxième difficulté concerne les dépenses irrégulières. Les vacances, les réparations, les cadeaux ou les frais annuels perturbent facilement une lecture mensuelle. Si l’on ne les anticipe pas, un mois peut sembler catastrophique alors qu’il contient simplement une charge exceptionnelle. Je conseille de les isoler mentalement, voire de les noter séparément dans son raisonnement, afin de ne pas prendre une décision durable à partir d’un seul mois atypique.
La troisième fatigue vient des attentes trop élevées. MaxiCompte ne fera pas automatiquement économiser une somme déterminée et ne remplacera pas une décision personnelle. Son rôle est de rendre les habitudes visibles. Si l’utilisateur ne consulte jamais les résultats ou ne modifie aucune action après les avoir vus, l’application risque de devenir un simple registre.
Il faut aussi accepter qu’un budget n’est pas une punition. Une catégorie de loisirs trop serrée peut provoquer des écarts répétés et donner l’impression que l’outil échoue, alors que le problème vient de la prévision. Je préfère prévoir une marge raisonnable et l’ajuster progressivement. Cette approche rend le suivi plus durable et évite de transformer chaque dépassement en échec personnel.
La note moyenne de 3,6 montre d’ailleurs que l’expérience ne convaincra pas tout le monde. Je ne l’interprète pas comme une condamnation, mais comme un rappel : une application de finances personnelles doit correspondre au niveau de contrôle recherché. Ceux qui aiment manipuler leurs propres données peuvent apprécier cette implication. Ceux qui veulent une expérience instantanée et automatisée devraient comparer avec des outils plus connectés avant de s’engager.
À qui je le recommande, et dans quels cas je passerais mon chemin
Je recommanderais MaxiCompte à une personne qui commence à suivre son argent, qui veut comprendre ses dépenses et qui préfère une méthode directe. Elle peut aussi convenir à quelqu’un qui a déjà essayé des tableaux complexes et souhaite revenir à une organisation plus légère. Le fait qu’elle soit gratuite à l’entrée facilite un essai sans engagement important, tandis que la compatibilité avec Android 7.0 la rend accessible à des appareils qui ne sont pas récents.
Elle me paraît particulièrement intéressante pour les budgets simples ou semi-complexes : une source principale de revenus, plusieurs catégories de dépenses et un objectif d’épargne clair. Dans ce contexte, la saisie régulière peut suffire à faire apparaître les décisions qui comptent. Elle est moins adaptée aux personnes qui veulent gérer des investissements, suivre des comptes professionnels ou obtenir une automatisation bancaire poussée. Pour ces besoins, une application financière spécialisée serait plus pertinente.
Je la déconseillerais également à quelqu’un qui sait déjà qu’il ne notera jamais ses achats. Ce n’est pas une question de volonté morale ; c’est simplement une incompatibilité entre la méthode et les habitudes de l’utilisateur. Une solution automatique, même moins pédagogique, offrira alors probablement de meilleurs résultats parce qu’elle demandera moins d’effort quotidien.
Avant de choisir une éventuelle fonction payante, je prendrais le temps de vérifier si elle répond à un problème rencontré pendant l’essai. Payer pour davantage d’options n’a de sens que si l’on utilise déjà régulièrement le cœur de l’application. Sinon, le risque est de chercher une meilleure organisation dans des réglages supplémentaires alors que la vraie difficulté reste la constance.
Mon verdict après l’effet de nouveauté
Après l’enthousiasme des premiers jours, MaxiCompte garde de la valeur si l’on accepte son principe central : le budget demande une participation régulière. Ce n’est pas l’application que je choisirais pour une expérience entièrement automatique, ni celle que je conseillerais à un utilisateur qui attend une analyse financière très avancée. En revanche, elle peut rester pertinente mois après mois pour observer ses dépenses, préparer des choix réalistes et construire une routine d’épargne.
Son meilleur atout est sa simplicité d’usage conceptuelle : on saisit, on observe, puis on ajuste. Son principal défaut est exactement le même, car cette simplicité laisse une part importante du travail à l’utilisateur. La réussite dépendra donc moins de la nouveauté de l’interface que de la capacité à maintenir une habitude.
À mes yeux, MaxiCompte : Gérer mon budget mérite une place durable sur le téléphone d’une personne qui veut reprendre la main sans être submergée par des fonctions financières complexes. Je commencerais par l’utiliser gratuitement pendant un mois complet, avec quelques catégories seulement et un bilan régulier. Si cette routine apporte une meilleure compréhension de ses dépenses, l’application aura déjà rempli son rôle. Si la saisie devient une corvée dès la première semaine, mieux vaut choisir une alternative automatisée plutôt que de conserver un outil que l’on n’ouvrira plus.
Foire aux questions
01Qu’est-ce que MaxiCompte : Gérer mon budget et à qui s’adresse cette application ?
MaxiCompte : Gérer mon budget est une application destinée aux personnes qui souhaitent suivre plus facilement leurs revenus, leurs dépenses et l’évolution de leur solde. Elle peut convenir aussi bien à un étudiant qu’à une famille ou à un utilisateur qui veut simplement mieux contrôler ses achats quotidiens. Son intérêt principal est de centraliser les informations financières dans une interface accessible, sans nécessiter de connaissances particulières en comptabilité.
02Comment fonctionne le suivi des dépenses dans MaxiCompte ?
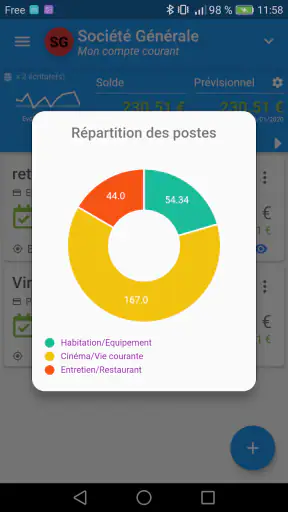
L’application permet généralement d’enregistrer les opérations financières en indiquant leur montant, leur date et leur catégorie. Vous pouvez ainsi distinguer les dépenses liées au logement, aux courses, aux transports ou aux loisirs, puis observer la répartition de votre budget. Pour obtenir un suivi réellement utile, il est conseillé de saisir régulièrement les opérations et de vérifier les informations enregistrées afin d’éviter les erreurs dans les totaux ou le solde affiché.
03MaxiCompte peut-elle se connecter automatiquement à mon compte bancaire ?
Avant de télécharger l’application, il est important de vérifier le mode de saisie proposé dans la version disponible sur votre appareil. Les fonctions de gestion budgétaire peuvent reposer sur une saisie manuelle plutôt que sur une connexion directe à une banque. Si aucune synchronisation bancaire n’est proposée, vous devrez ajouter vous-même vos revenus et vos dépenses. Cette méthode demande un peu plus de régularité, mais elle limite aussi le partage de vos identifiants bancaires.
04Mes données financières sont-elles protégées dans MaxiCompte ?
Comme l’application peut contenir des informations sensibles sur vos revenus, vos dépenses et vos habitudes d’achat, la confidentialité doit être prise au sérieux. Avant toute utilisation, consultez la politique de confidentialité ainsi que les autorisations demandées sur Android ou iOS. Évitez également d’inscrire des identifiants bancaires ou des informations confidentielles si cela n’est pas indispensable. L’utilisation d’un verrouillage d’écran et d’un appareil protégé reste recommandée.
05MaxiCompte est-elle gratuite et propose-t-elle des achats intégrés ?
La disponibilité gratuite de l’application ne signifie pas forcément que toutes ses fonctions sont accessibles sans restriction. Selon la version installée et la plateforme utilisée, certaines options peuvent être limitées, financées par la publicité ou proposées via des achats intégrés. Nous vous conseillons de consulter la fiche officielle avant le téléchargement pour connaître les éventuels coûts, les conditions d’abonnement et les fonctionnalités incluses dans la version gratuite.


